| 子说法 | 结论 |
|---|---|
| Oracle、博通、英伟达的信贷违约掉期(CDS)继续扩大 | 属实(截至约 2026-10-19,图与多家报道一致) |
| 隐含违约概率:Oracle 23%、英伟达约 8%、博通 12% | 基本属实(对应约 320 / 100 / 150 bps 的五年累计风险中性 PD;需注明假设与口径) |
| 这些是世界上最大的公司之一,所以令人惊讶 | 观点,部分有理(相对历史与同业确实偏宽;但相对垃圾债 / 新云商仍低得多,且各家杠杆差异大) |
1. 「CDS 继续扩大」——属实
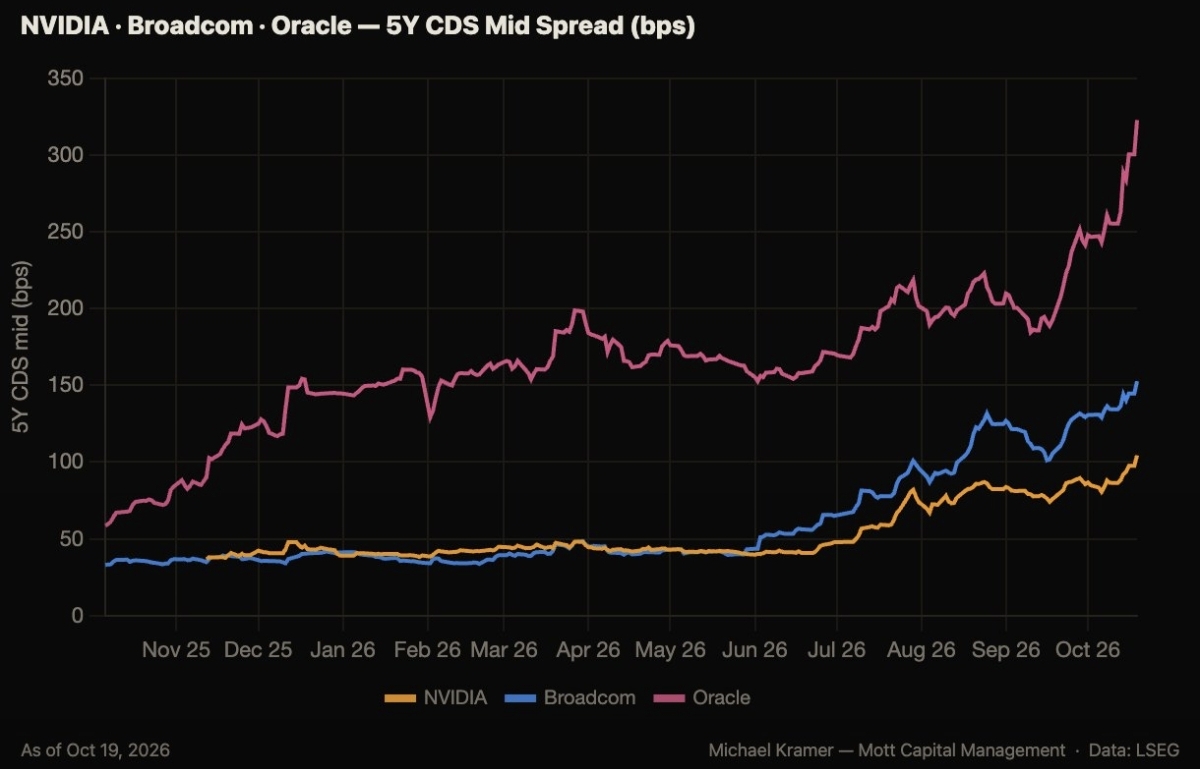
附图标题:NVIDIA · Broadcom · Oracle — 5Y CDS Mid Spread (bps),截至 2026-10-19,作者 Michael Kramer(Mott Capital Management),数据 LSEG。
从图上约读:Oracle(粉)从 2025 年末约 60 bps,2026 年 4 月附近到约 200,7 月后陡升,10 月约 320–325 bps;Broadcom(蓝)年底约 150 bps;NVIDIA(橙)约 100–105 bps。三家自 2026 年夏季起都明显走阔,Oracle 幅度最大。
独立报道可交叉验证:IFR 称 Oracle 曾到约 257 bps(自至少 2009 年来最高之一)、Broadcom 约 133 bps、Nvidia 接近历史高点约 87 bps(均为更早时点的记录);Reuters(约 10 月 15 日)称 Oracle CDS 接近 300 bps;Yahoo/市场转述约 288 bps。到 Kramer 画图的 10 月 19 日,图上 Oracle 已更高,与“继续扩大”一致。
2. 「违约概率 23% / 8% / 12%」——基本属实
市场常用简式(假设回收率 R = 40%、恒定风险强度):
λ ≈ s / (1−R),五年累计违约概率 PD(5) = 1 − e−λ·5,其中 s 为 CDS 利差(小数)。
| 公司 | 图上约读 5Y mid | 按 R=40% 算出的 PD(5) | 原文说法 |
|---|---|---|---|
| Oracle | ~320 bps | ~23.4% | 23% |
| Broadcom | ~150 bps | ~11.8% | 12% |
| NVIDIA | ~100 bps | ~8.0% | 约 8% |
要点:
PD ≈ s·T/(1−R)(不算指数),320 bps 会得到约 26.7%,与原文不完全一致;原文更接近标准的指数形式。3. 「世界最大公司之一,令人惊讶」——观点,部分有理
支持“惊讶”的一面:按市值,英伟达长期位居全球前列;博通、Oracle 也是大型上市科技公司。投资级科技巨头的 5 年 CDS 过去常在几十个基点;图上三家从 2026 年中的约 40 bps 一带抬升数倍,确实少见。
需要降调的一面:
英文原文(Mott Capital,2026-10-19):
Credit Default Swaps for Oracle, Broadcom, and Nvidia continue to widen out, with Oracle at a 23% default probability, Nvidia at about 8%, and Broadcom at 12%. Which is pretty amazing, given these are among the largest companies in the world.
中文转述(用户所贴):
Oracle、博通和英伟达的信贷违约掉期继续扩大,Oracle 的违约概率为 23%,英伟达约为 8%,博通为 12%。考虑到这些是世界上最大的公司之一,这真是令人惊讶。
不构成投资建议。CDS 隐含违约概率是风险中性定价量,随市场情绪快速变化;本文数字来自公开报道与对附图的约读,非实时行情终端截取。
s ≈ λ(1−R),见 Quant Stack Exchange / FRM 教材常用推导(回收率常取 40%)。