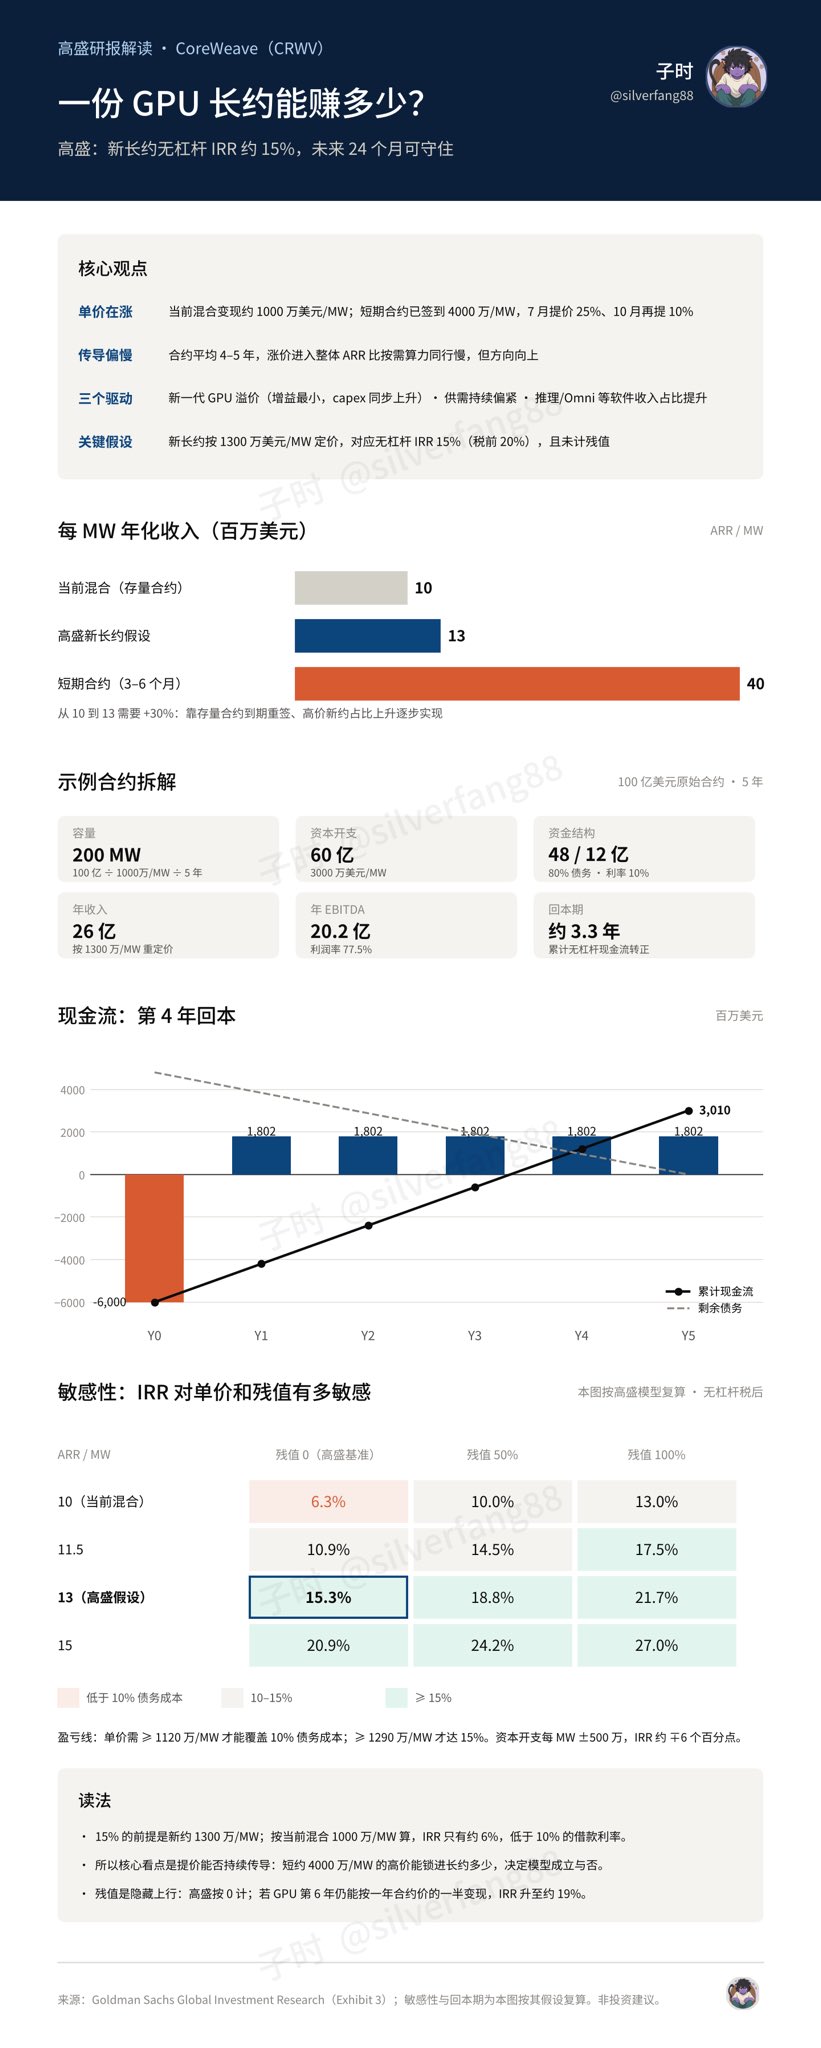
$10M/MW、新长约假设 $13M/MW、短约约 $40M/MW、现价 IRR 约 6%、假设债务成本 10%、无抵押债约 13.5%–15%,以及约 3 年多回本——与多家对高盛研报的转述一致。| 子说法 | 结论 |
|---|---|
| 高盛对 CRWV 业务和财务做了拆解预测 | 属实(2026-10-19 上调至 Buy) |
| 短期内不太可能爆雷;押注算力持续短缺,前提没了大概率要爆 | 部分属实(短期供需紧张有依据;“大概率爆”是作者推论,高盛仍看多) |
| 生意模式:先签 4–5 年长约,再借钱买 GPU | 属实 |
| 按高盛模型,新合约约 3 年多回本买 GPU 的钱 | 基本属实(图示约 3.3 年;公司自述约 2.5 年,定义不同) |
| 短合同价格涨到长约的 3 倍多 | 基本属实(约 $40M vs 新长约假设 $13M ≈ 3.1 倍) |
| 赚钱速度约 6%,借钱利息约 10%–15% | 部分属实(数字有出处,但混了现价 IRR、模型假设与无抵押债收益率) |
| 收入集中在少数大客户;新芯片让旧卡贬值、抵押品缩水 | 部分属实(客户集中属实;残值风险有争议,高盛偏保守假设为零) |
| 市场提前定价迟早会爆;CRWV 不适合建仓、赔率很差 | 观点(与高盛 Buy 评级相反) |
1. 「高盛对 CRWV 业务和财务做了拆解预测」——属实
2026-10-19,高盛分析师 Gabriela Borges 等将 CoreWeave(CRWV)从 Neutral 上调至 Buy,12 个月目标价 $106(此前约 $139;相对约 10 月 16 日收盘 $61.39 约有 73% 上行空间)。研报围绕合约单价(ARR/MW)、无杠杆 IRR vs WACC、DDTL 融资成本、供需缺口展开。CNBC、Finvaulta、多家财经媒体均有转述。作者附图标题「一份 GPU 长约能赚多少?」、脚注 Goldman Sachs Global Investment Research(Exhibit 3),与公开转述内容一致。
2. 「短期内不太可能爆雷;一旦算力不再短缺就大概率要爆(铁路公司逻辑)」——部分属实
短期:高盛明确写供需约束预计至少再持续约 24 个月;公司 9 月披露 2026 年 6 月 30 日以来 3–6 个月短约定价约 $40M/MW(年化),说明现货/短端仍紧。作者说“这几个月爆掉基本不可能”,与信用压力下股价大跌、但合同现金流仍在运转的现状大体相符——CDS、无抵押债虽已大幅走阔,DDTL 等资产抵押贷据转述仍大多接近面值交易。
“前提没了就爆 / 铁路逻辑”:这是类比与压力情景,不是高盛的基准结论。高盛把“供给追上需求后定价崩溃、而机房租约还锁着 7–16 年”列为关键风险,但基准情形仍是上调评级。铁路/带宽泡沫(1999–2001)的类比在播客与市场评论中常见,属于解释框架。
3. 「先签 4–5 年长约,再借钱买 GPU」——属实
CoreWeave 及同行的公开模式就是“合同优先、硬件在后”:多年代收或 take-or-pay 合约签下后,再以合约与 GPU 作抵押做 DDTL / 设备融资。高盛与公司材料均提到平均合约期限约 4–5 年;承诺合约贡献了绝大部分收入(例如 2025 年相关披露中承诺合约收入占比极高)。作者说“上一条推特拆解过”,本帖本身未附链接,但商业模式描述与公开文件一致。
4. 「按高盛模型,新合约大约 3 年多回本」——基本属实
作者图中示例(基于高盛假设整理):5 年约、$30M/MW 资本开支、新单价 $13M/MW、EBITDA 利润率 77.5%、每年经营现金流入约 +$1,802(百万美元量级示意),累计现金流约在第 3–4 年转正,标注回本约 3.3 年。
粗算:资本开支 $30M/MW,年 EBITDA ≈ $13M × 77.5% ≈ $10.075M/MW,不考虑税与残值时静态回收约 3 年;扣税后更接近“三年多”。
注意:公司自己披露的 GPU/设备回本约 2.5 年,口径含客户预付款、用调整后 EBITDA,且通常不含利息——与高盛示意模型、作者推算并不完全同一套定义。说“高盛模型约三年多”可以成立;若说成公司官方数字则偏长。
5. 「短合同价格涨到了长约的 3 倍多」——基本属实
公司 2026-09-17 新闻稿:自 6 月 30 日起签署的约 3–6 个月短约,定价约 $40 million per MW(按年化收入 / 所需电力)。高盛对新长约的起始假设是约 $13M/MW;现有账本混合约 $10M/MW。
| 口径 | 约数 | 相对短约 $40M |
|---|---|---|
| 短约(3–6 个月,公司披露) | $40M/MW | 1× |
| 高盛新长约假设 | $13M/MW | 约 3.1× |
| 现有混合(高盛) | $10M/MW | 约 4× |
“涨到长约的 3 倍多”若对比新长约假设,成立;若对比公司历史长约账面均价,倍数更高。短约年化单价不能直接外推到 4–5 年长约——高盛也没有把 $40M 写进长约预测。
6. 「赚钱速度约 6%,借钱利息约 10%–15%」——部分属实
高盛敏感性表(多家媒体与独立复算一致):
作者写成“赚 6% 借 10%–15%”,对应的是若不涨价、继续按现价书赚钱的情形,用来说明利差为负——这与高盛表内那一行一致。但漏掉了高盛看多的那一行:新约若到 $13M,IRR 约 15% 已高于其 11.8% WACC。另外把无抵押债 13.5%–15% 与项目贷混称“借钱利息”,会夸大综合融资成本;CNBC 转述高盛:综合债务成本预计只抬升约 100–200 个基点,DDTL 仍是主融资工具。
7. 「收入集中在少数大客户;新芯片出来旧卡不值钱、抵押品缩水」——部分属实
客户集中:属实。CoreWeave 2025 年报 / 10-K 风险因素:全年收入约 67% 来自第一大客户微软;2024 年前两大客户约 77%;并提示集中度可能因长约而持续。OpenAI、Meta 等后续大单会改变结构,但“少数大客户”仍成立。
旧卡贬值 / 抵押品:有风险,但方向有争议。GPU 代际迭代会压低旧卡租金,这是真实风险。高盛基准情形故意假设五年后残值 为 0(偏保守),并举例 A100 等续约、H100 租金从低点回升,认为残值可能是上行空间。DDTL 以特定集群与客户合约作抵押、随合约摊还——合约期内抵押品主要跟合约现金流绑定;合约结束后若残值很低,权益端吃亏更大,债主若已摊还完毕则另当别论。作者说“债务压力继续扩大”在扩表、负自由现金流的意义上说得通(高盛模型本身也预计未来两年自由现金流大幅为负、靠新增债务支撑),但不是“抵押品一缩水立刻爆债”的简单链条。
8. 「市场提前定价迟早会爆;对 CRWV 非常不适合建仓」——观点
股价与信用市场确实在定价高杠杆与融资风险:2026 年 10 月中旬前后一周约跌 25%;五年 CDS 曾报约 1100–1200 基点量级;无抵押债大跌。高盛的回应是“卖压过度、融资担忧被夸大”,因而上调至 Buy。作者读同一份材料后得出“震荡、多空互骂、赔率差、不适合建仓”,属于投资观点,与卖方研报基准情形相反,无法用对错标签裁定。
不构成投资建议。高盛目标价与评级会变;IRR、WACC、债务成本均为模型假设。股价、CDS、债券收益率波动大,本文数字来自 2026-10-19 前后公开转述与公司披露,非实时行情。