| 子说法 | 结论 |
|---|---|
| CoreWeave 债务约 500–600 亿美元,债券收益率约 15%–16% | 基本属实 |
| 楼宇 15 年以上长约、客户芯片租赁偏短约,存在错配 | 部分属实 |
| 甲骨文债券下跌;软银为投 OpenAI 借年化 10% 的钱、破产风险指标飙升 | 部分属实 |
| 今年美国 ≥47 个大型数据中心项目被砍/无限期延期;伯恩斯坦称约 35% 可落地 | 基本属实 |
| 电力短缺;逾 1000 个地区试图限制 AI 基建 | 属实 |
| 微软取消与 Nscale 的数据中心租赁(电力要到 2030 年代) | 属实 |
| Nscale 估值从 300 亿砍到 160 亿美元;「Fermi」放弃上市 | 部分属实(Firmus,名字写错) |
| 业内称数百家新云商最终只剩约 7–10 家 | 基本属实(业内传闻,有媒体转述) |
| 英伟达投资新云商、以芯片抵押再买芯片是「互相喂养」 | 部分属实 |
| 对 AI 泡沫 / 长鑫科技「打回原形」的判断 | 观点 |
1. CoreWeave「债务 500–600 亿、利率 15%–16%」——基本属实
路透、CNBC 等称其债务/义务约 500–510 亿美元量级;《纽约时报》写的是约 720 亿美元负债(liabilities,口径更宽,含运营 51 个数据中心相关义务)。帖子写「500–600 亿」落在常见报道区间附近。
二级市场:2031 年左右债券的到期收益率曾冲到约 15%,一度短暂超过约 16%;CDS 曾到约 1000–1200 个基点,媒体按此推算五年违约隐含概率约六成。注意:这是存量债二级市场收益率飙升,不等于公司新发债的票面利率已经统一变成 15%;但市场确实在用「困境债」定价看待它。
2. 「楼 15 年长约、芯片租约短期」——部分属实
CoreWeave 确有约 15 年级数据中心租约(例如与 Applied Digital 约 70 亿美元的 15 年租约报道)。客户侧合同多见 数年期(行业常谈 3–5 年,并非一律「极短期」),且常有 take-or-pay / 积压订单(公司称 backlog 逾千亿美元)缓释。错配风险被广泛讨论,但帖子把客户侧一律说成「短期短期合同」略夸张。
3. 甲骨文债跌;软银「千亿 + 年化 10% + 破产指标飙升」——部分属实
甲骨文:同期债券价格明显承压、CDS 走阔,多家媒体(含《纽约时报》)点名,属实。
软银:
4. 「47 个项目被砍」「伯恩斯坦 35%/65%」——基本属实
FT(约 2026-10-18)援引 RegLayer:今年以来至少 47 个大型美国数据中心项目被延期、撤回或审批受阻——不都是「彻底取消」。RegLayer 称这是只覆盖最大项目的保守估计。
伯恩斯坦约估:美国已公布数据中心管线中约 35% 具备可信落地性,其余约 65% 难按原计划实现。帖子把「credible/viable」说成「能按时实际建成」大体同向,但原文更偏「可信管线」而非精确完工率预测。
5. 电力短缺、逾 1000 个地区反对——属实
FT 自查:今年美国逾 1000 个社区试图对 AI 基建实施暂停(moratorium)或其他限制;电力、设备与融资是常见卡点。方向与帖子一致。
6. 微软取消 Nscale 合同——属实
微软退出 Nscale 英国 Loughton(Essex)站点租约,理由包括电网供电可能要到 2030 年代。多家媒体(FT、WSJ、卫报、彭博)报道。微软称仍与 Nscale 保持其他合作、决定针对单一站点——不是「全面撤资」。
7. Nscale 估值 300→160 亿;「Fermi」放弃上市——部分属实(名字写错)
Nscale:报道称其 IPO 目标估值约 300 亿美元;部分潜在投资者希望压到约 160–190 亿美元。是议价压力,不是已完成的「瞬间砍半」。
「Fermi」:同期放弃大规模 IPO 的是英伟达支持的澳大利亚新云商 Firmus(Firmus Grid),不是 Fermi。Firmus 拟估值约 300 亿美元量级后因需求疲弱撤招股,转寻私募——事件属实,译名/拼写错了。
8. 「数百家只剩 7–10 家」——基本属实(传闻)
FT 转述 The Information:数据中心/新云商业内高管称,现有数百家新云商未来数年可能收缩到约 7–10 家。属业内 Consolidation 预测,不是已发生的事实,也不是监管或统计机构的正式结论。
9. 「英伟达—新云商循环喂养」——部分属实
媒体与分析师广泛讨论:芯片厂投资/背书新云商 → 对方举债买芯片 → 再租给大厂,形成循环需求叙事。英伟达确有投资 CoreWeave 等,并有未售出算力兜底协议等安排的报道。称之为「结构脆弱」有论据;直接等同「堵塞必崩」仍是推断。
10. 开篇「长鑫会被打回原形」——观点
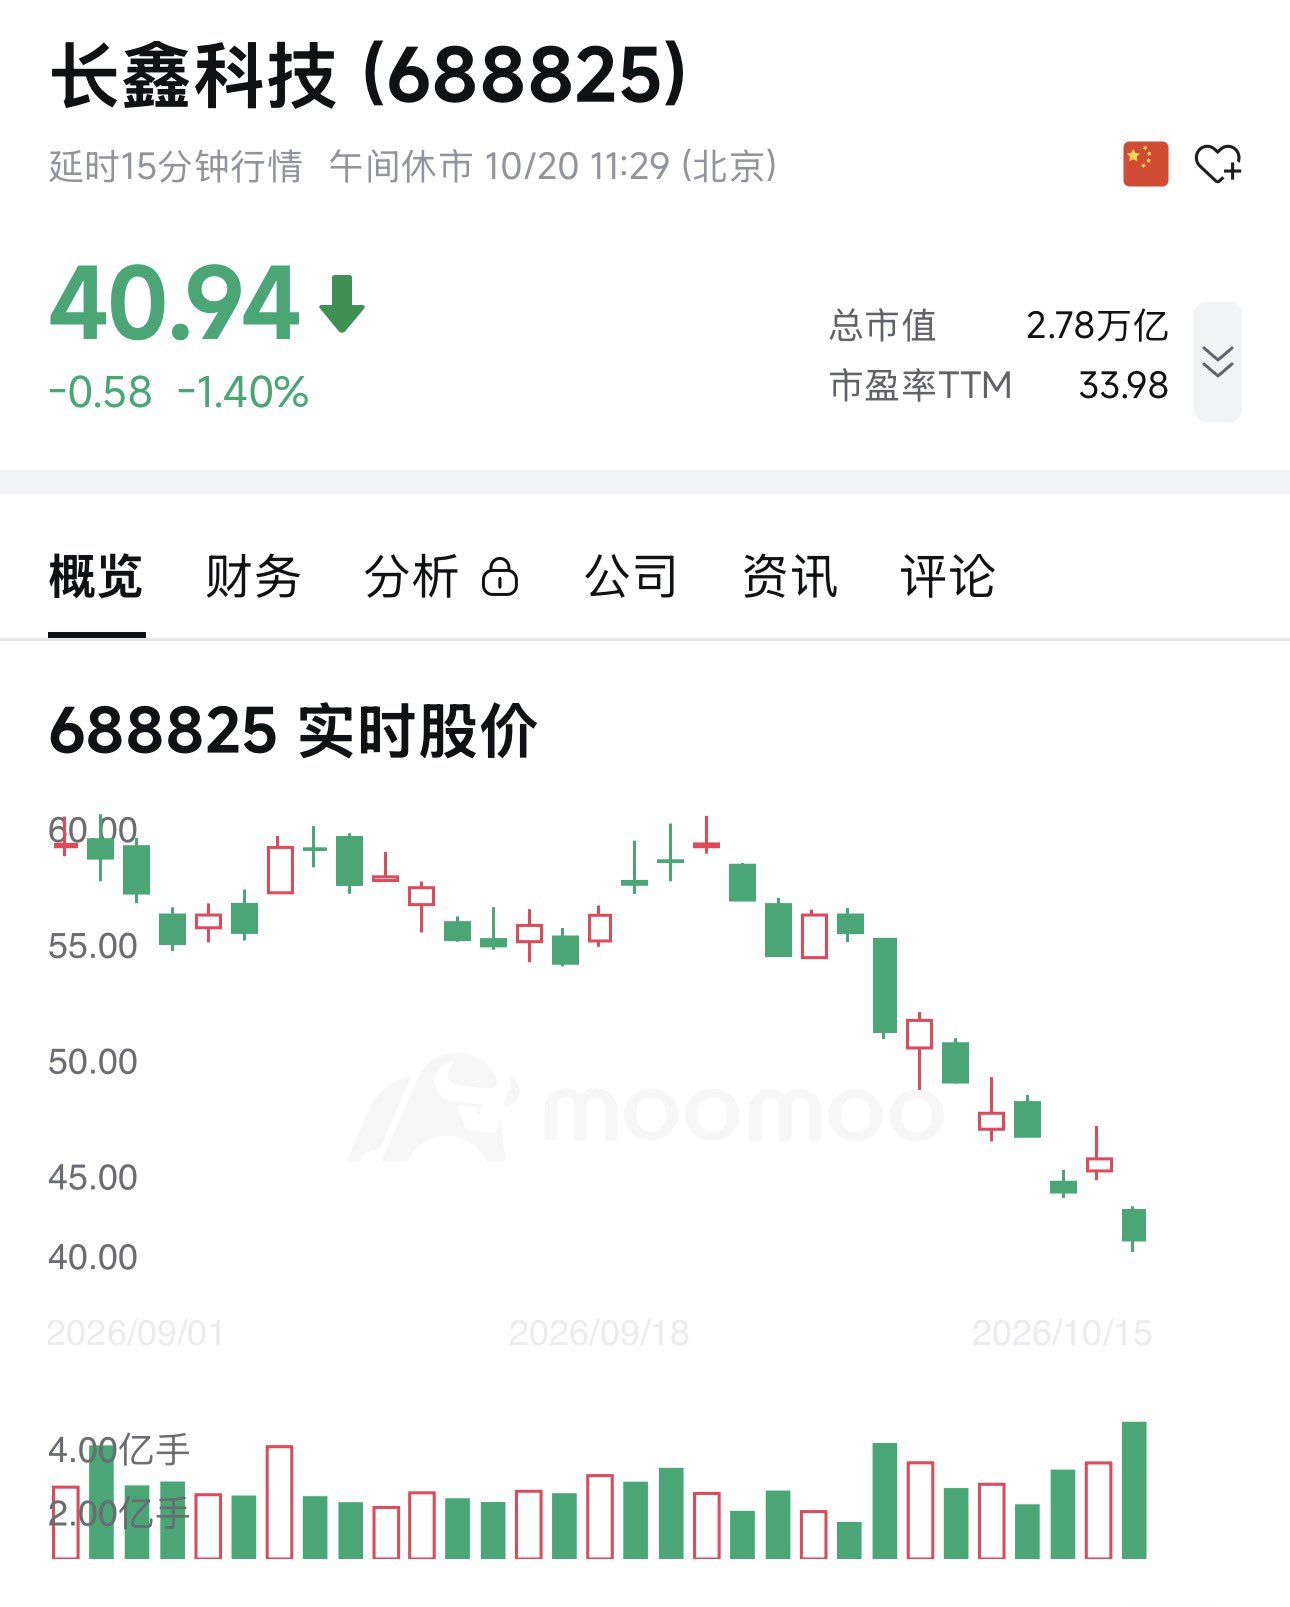
附图二显示长鑫科技(688825)约 2026-09 至 10-20 从约 60 元一带跌至约 40.94(当日约 −1.40%)。股价回调≠泡沫破裂定论,更不能外推到「大 A 第一股很快打回原形」。
图 1:CoreWeave(CRWV)日 K。约读:2026-10-19 收盘约 61.12(−0.44%),总市值约 337 亿美元;10 月中旬后明显下挫。
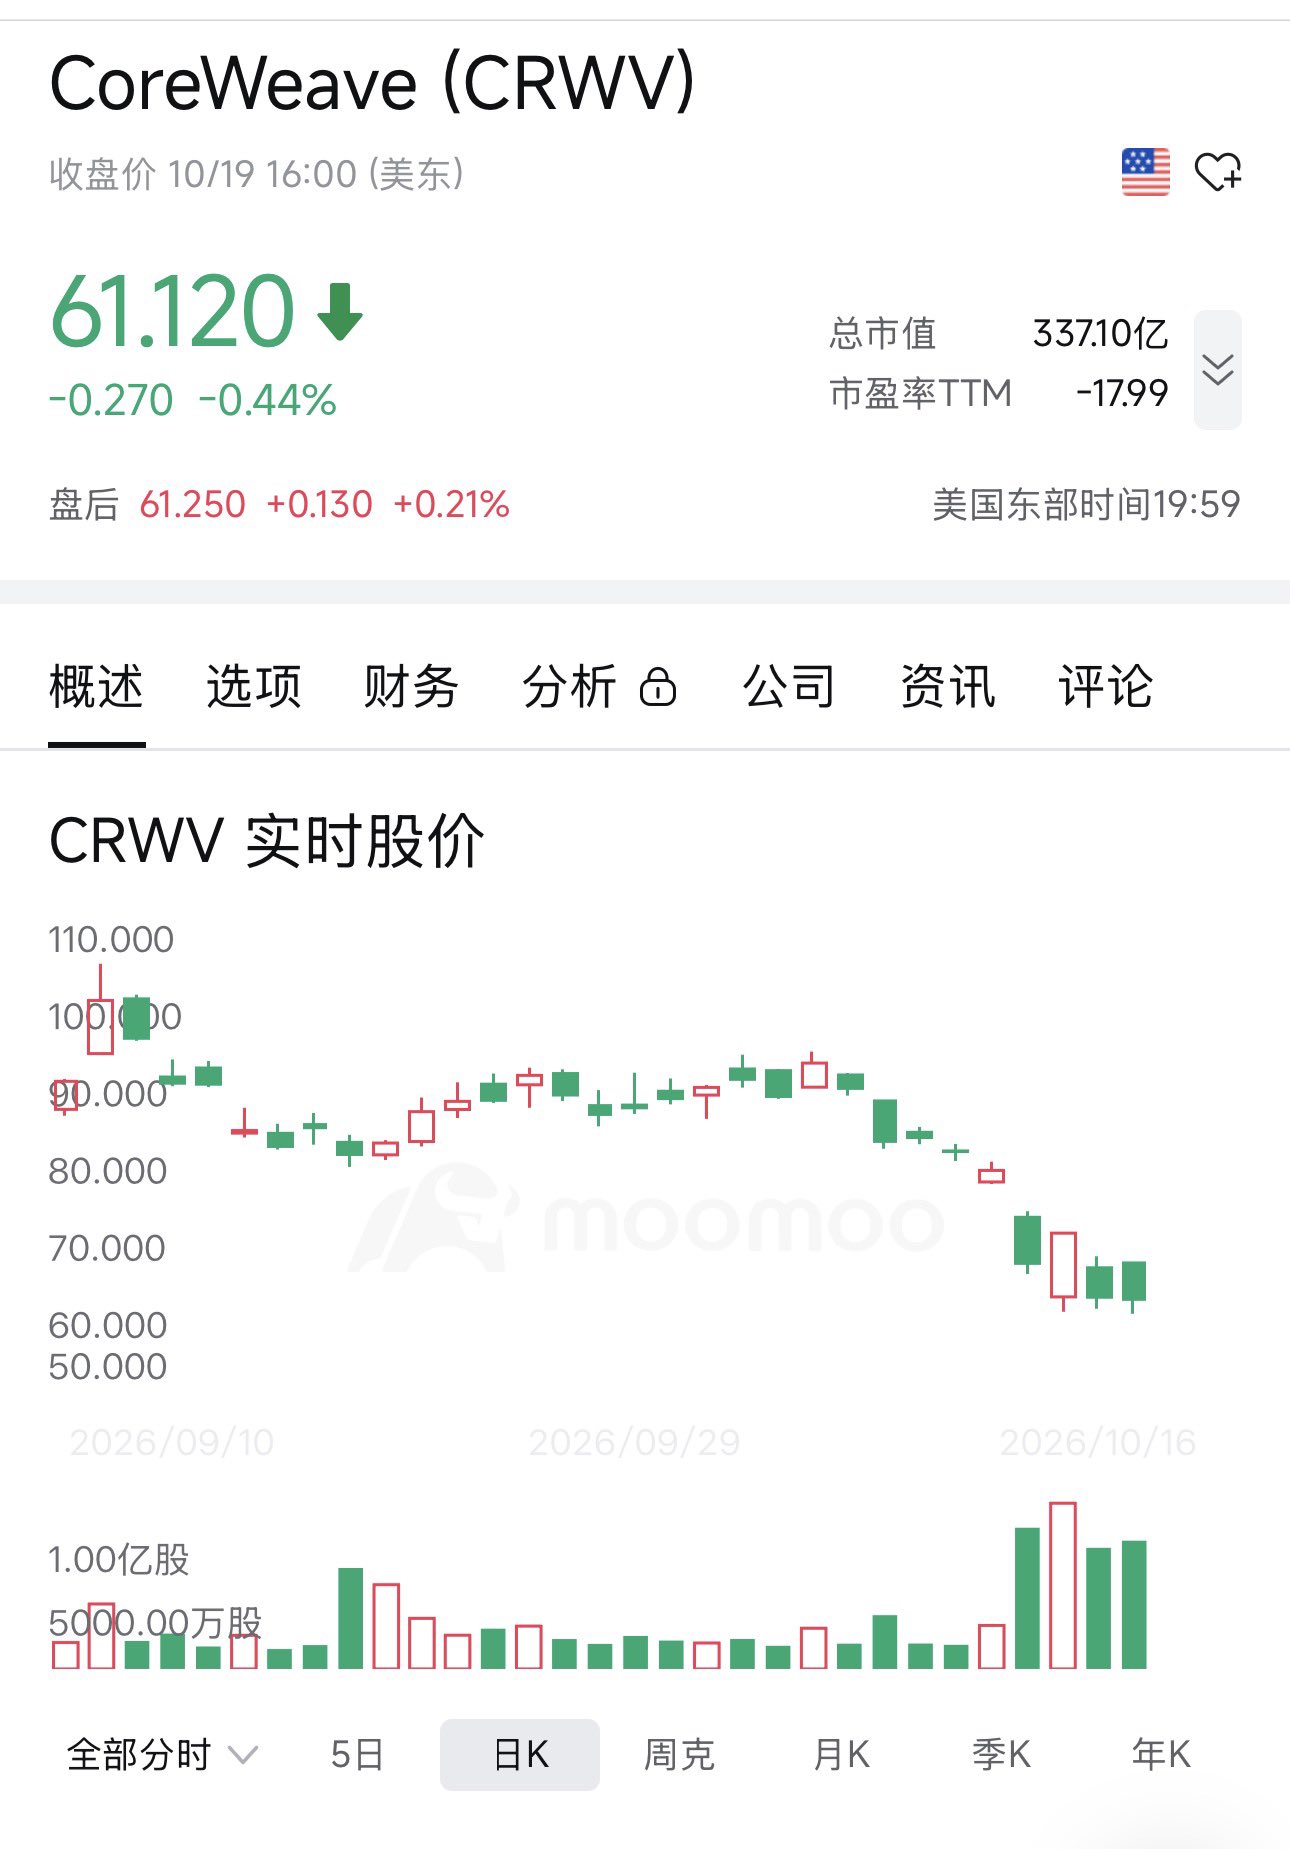
图 2:长鑫科技(688825)日 K。约读:2026-10-20 约 40.94(−1.40%),总市值约 2.78 万亿元。
(本文对AI泡沫不是好消息,对墙国的芯片股票也不是好消息。泡沫破裂不代表行业消失,而是估值回到正常区间,大A第一股长鑫科技很快会被打回原形) 现在美国有47个大型AI数据中心项目被取消,那些借钱疯狂囤积英伟达芯片的AI企业们,利息飙升至年化15%,正陷入破产危机。 大家都相信“AI数据中心未来会无限期地建下去”,但实际上在背后提供资金的美国华尔街,已经认为“AI全仓借债投资”到了极限,开始撤资了。 今天《纽约时报》、《金融时报》(FT)、彭博社同时爆出的三大事实整理如下。 1. 借钱买英伟达芯片的代表企业“CoreWeave”:债务500亿美金,利率暴涨15% - 到目前为止,为什么AI半导体卖得那么疯狂?不只是大科技公司买的,像“CoreWeave”这样的新兴AI云计算公司,用英伟达芯片做抵押,借入大几百亿美元的贷款,大量扫货芯片,然后再租给大科技公司做生意,就是因为这个原因。 - 但根据《纽约时报》报道,这家CoreWeave的债务膨胀到惊人的500-600亿美元,债券利率(借钱时付的利息)飙升至年化15~16%。企业必须支付年化15%的利息才能借到钱,这意味着市场实际上视其为“随时可能破产的危险公司”。 - 为什么会这样?因为整个结构极其不稳定。数据中心大楼是以15年以上长期合同租用的,里面塞满了借钱买的昂贵英伟达芯片,但租用这些芯片的大科技公司却只签了短期的短期合同。也就是说,一旦大科技公司不续约或撤资,就得独自承担剩余债务和建筑物税,直接崩盘的结构。 - 甚至连向AI数据中心砸大钱的甲骨文,其债券价格也在直线下跌;软银为了向OpenAI投千亿美元,拉来年化10%的高息贷款,现在破产风险指标也快速飙升。 2. 美国大型AI数据中心47个项目被砍… “公布的计划中65%建不成” - “数据中心不是还在继续建吗”你可能会这么想,但《金融时报》(FT)调查显示,今年美国就有47个以上的大型数据中心建设项目被彻底取消或无限期延期。 - 原因非常现实。首先,运行数据中心所需的“电力”严重短缺;其次,电费上涨、噪音加剧,导致美国超过1000个地区居民反对,工程被阻;第三,借钱变得太难了。 - 最终,华尔街投资银行伯恩斯坦警告称:“目前美国公布的要建的数据中心计划中,能按时实际建成的只有35%,其余65%很难实现。” 3. 微软也撤资了… “数百家公司中,除了7~10家,其他都会破产” - 实际上,资金雄厚的大科技公司们已经开始撤腿了。微软(MS)最近取消了与英国代表性AI云计算企业“Nscale”的数据中心租赁合同(理由是电力要到2030年代才能供应)。 - 这家公司原本靠着微软一纸合同准备美国上市,结果企业价值瞬间从300亿美元砍半到160亿美元;另一家AI云计算公司(Fermi)干脆直接放弃了上市计划。 - 情况就是这样,业内高管们口中也开始流传“现在借钱囤芯片的数百家AI云计算公司中,只有7~10家能活下来,其他的全都会破产或贱卖”这样的说法。 事实上,这个问题从AI热潮初期就一直有担忧声音。 当时就有很多人批评:“英伟达向新兴AI云计算公司投资,那些公司用英伟达芯片做抵押借巨额贷款,再买英伟达芯片,这不就是互相喂养的循环堵塞结构吗?” 氛围好的时候,这个结构看起来像是在运转,但最终利息不断上涨,电力短缺导致数据中心工程接连受阻,于是从初期大家担心的那些担忧,现在开始真正爆发了。
不构成投资建议。债券收益率、CDS、股价随市波动;文中数字来自公开报道与对截图的约读。